Αρνητική μεταβολή καταγράφηκε στις πωλήσεις των ελληνικών επιχειρήσεων το 2009 (πρώτη φορά τα τελευταία 10 χρόνια) καθώς σύμφωνα με την ανάλυση των ισολογισμών από την Hellastat AE προκύπτει μέση πτώση κατά 7%, έναντι ικανοποιητικής αύξησης κατά 3,2% την περυσινή χρονιά (2008). Αποτελεί επίσης πρωτόγνωρο φαινόμενο, σύμφωνα με την Hellastat, οι επιχειρήσεις με πτώση του τζίρου να ξεπερνούν σε αριθμό αυτές με ενίσχυση: το 2009 το ισοζύγιο είναι 60-40 υπέρ αυτών με χαμηλότερες πωλήσεις, εξέλιξη η οποία κρίνεται ανησυχητική, καθώς η δεύτερη χειρότερη είχε συμβεί το 2005, αμέσως μετά τους Ολυμπιακούς, όπου τότε θεωρήθηκε φυσιολογική και αναμενόμενη.
Σε επίπεδο καθαρής κερδοφορίας οι εξελίξεις είναι οι πλέον δυσάρεστες, καθώς παρατηρείται μέση κάμψη κατά -12,6%, σε συνέχεια της επίσης κακής χρονιάς του 2008 (-10%). Το 55% των επιχειρήσεων εμφανίζει κάμψη αποτελεσμάτων, όπως και το 2008. Θετικό αξιολογείται πάντως το γεγονός ότι σταθερά την τελευταία 10ετία 2 στις 3 επιχειρήσεις εμφανίζουν κερδοφορία. Ταυτόχρονα, και η λειτουργική κερδοφορία επηρεάζεται από το δύσκολο επιχειρηματικό περιβάλλον του 2009, με μέση πτώση κατά -9% ενώ το 2008 είχε διατηρηθεί σχεδόν αμετάβλητη. Σημαντική διαφοροποίηση προκύπτει στα αποτελέσματα των επιχειρήσεων ανάλογα με το μέγεθός τους: οι μεγάλες επιχειρήσεις με κύκλο εργασιών άνω των 50 εκατ. ευρώ εμφανίζουν μέση μείωση τζίρου κατά 2% (+6,8% το 2008) ενώ οι μικρές επιχειρήσεις με έσοδα μέχρι 1 εκατ. ευρώ εμφανίζουν εντονότερη του μέσου υποχώρηση, αγγίζοντας το -10% (+0,3% το 2008).
Ανάλογη εικόνα καταγράφεται και στη μεταβολή των κερδών, καθώς οι μεγάλες επιχειρήσεις υφίστανται μέση μείωση που δεν υπερβαίνει το -5% ενώ εταιρίες με πωλήσεις 1 έως 3 εκατ. ευρώ και μέχρι 1 εκατ. ευρώ παρουσιάζουν μέση μείωση κατά -20% και -9,5% αντίστοιχα.
Πάντως, το συμπέρασμα που προκύπτει είναι ότι υφίσταται πτωτική πορεία των μεγεθών ανεξάρτητα από το μέγεθος της επιχείρησης. Σύμφωνα με την ανάλυση της Hellastat η πτώση των πωλήσεων στη Βιομηχανία αγγίζει το -10% κατά μέσο όρο, -9,5% αντίστοιχα στο Εμπόριο ενώ οι μεταφορές ακολουθούν με πτώση εσόδων κατά -7%. Ο κατασκευαστικός τομέας υποχωρεί με -5% ενώ Ξενοδοχεία & Εστιατόρια έκλεισαν μια μέτρια χρονιά -δεδομένων των συνθηκών- με πτώση που δεν ξεπέρασε το -4%. Μοναδική εξαίρεση αποτελεί ο ευρύτερος κλάδος Ακίνητης Περιουσίας, με μέση αύξηση εσόδων της τάξης του 2,9%. Από πλευράς καθαρής κερδοφορίας, Κατασκευές και Μεταφορές αντιμετωπίζουν μέση κάμψη κατά 20% και 21,5% αντίστοιχα ενώ σε 16-17% εκτιμάται η μέση υποχώρηση στη Βιομηχανία και το Εμπόριο.
ΑΝΑ-ΜΠΕ
Σχόλια
Στην Ιαπωνία ο Χ. Μεγάλου με το Agency της Εθνικής Ασφαλιστικής
Γ. Σαμολαδάς: Τι πρέπει να κάνουν όσοι είχαν εμπορεύματα στο BLUE CARRIER 2
Delta & Brokers: Ταξίδι επιβράβευσης στην Κίνα
ΜΙΝΕΤΤΑ Goes Morocco: Ταξίδι επιβράβευσης για 80 συνεργάτες
3P Insurance: Στα 59,1 εκατ. ευρώ η παραγωγή – Στόχος τα 67,5 εκατ. το 2026
Η ενημέρωση που κάνει τη διαφορά
Αναλύσεις, εξελίξεις και αποκλειστικά νέα της ασφαλιστικής αγοράς, κάθε μέρα στο inbox σας.
Σχετικά Άρθρα
Αισιόδοξοι για τις οικονομικές προοπτικές των εταιρειών 4 στους 10 CFOs
Allianz Trade: Οι 3 πιο ανθεκτικοί κλάδοι της οικονομίας
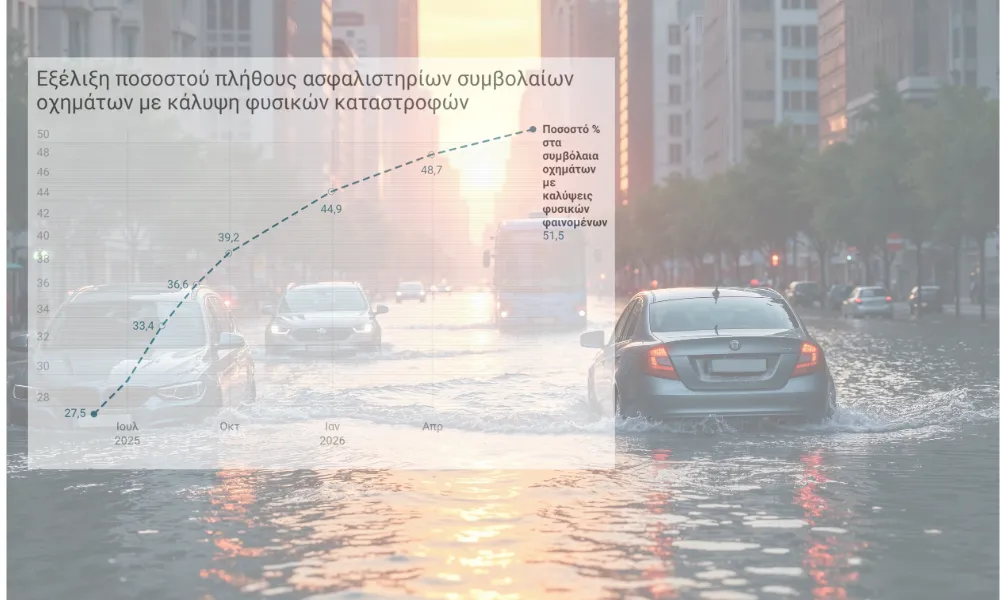
Διπλασιάστηκαν σε ένα χρόνο τα οχήματα με καλύψεις φυσικών καταστροφών
Αύξηση 14,7% στα χρηματοοικονομικά περιουσιακά στοιχεία των Ελλήνων
Τα παιδιά είναι πιο ευάλωτα στις καταστροφές

Στα 3,25 δισ. ευρώ η παραγωγή το α' 6μηνο του 2026 με «οδηγό» τις ασφαλίσεις Ζωής
Αύξηση 18,9% στο πλήθος των συμβολαίων για τεχνικές ασφαλίσεις